
Como estrategias para apostar existen muchísimas, probablemente demasiadas. En un mismo partido podemos aplicar varios sistemas diferentes y obtener conclusiones completamente distintas: uno puede indicar que existe valor en la victoria del equipo visitante, otro recomendar el empate y un tercero señalar que la mejor opción es no apostar.
Esto ocurre porque una estrategia de apuestas no puede eliminar la incertidumbre. Lo que sí puede hacer es ayudarnos a tomar decisiones de una forma más estructurada y, sobre todo, a gestionar correctamente nuestro dinero.
Entre los sistemas matemáticos de gestión del bankroll, uno de los más conocidos es el criterio de Kelly. Su objetivo no es decirnos qué equipo va a ganar un partido. Kelly parte de una premisa anterior: nosotros ya hemos estimado una probabilidad para un determinado resultado y queremos saber qué porcentaje de nuestro bankroll deberíamos apostar cuando creemos que la cuota ofrecida tiene valor.
Esta diferencia es fundamental. El criterio de Kelly no genera pronósticos: nos ayuda a determinar cuánto apostar cuando pensamos que tenemos una ventaja sobre la cuota ofrecida por la casa.
Contenido del artículo
- Un poco de historia
- ¿Qué es exactamente el criterio de Kelly?
- El concepto fundamental: el value
- Fórmula del criterio de Kelly
- Ejemplo práctico: Real Madrid – Barcelona
- ¿Qué ocurre si no existe value?
- Kelly no mide la probabilidad de ganar
- El gran problema de Kelly: estimar bien las probabilidades
- Kelly completo y Kelly fraccionado
- Kelly y el tamaño del bankroll
- Kelly frente al stake fijo
- ¿Conviene usar siempre Kelly?
- Errores habituales al utilizar el criterio de Kelly
- ¿Cuál es la verdadera utilidad del criterio de Kelly?
Un poco de historia
El criterio debe su nombre al científico estadounidense John Larry Kelly Jr., investigador de Bell Laboratories, que en 1956 publicó el artículo A New Interpretation of Information Rate.
El trabajo estaba relacionado con la teoría de la información desarrollada por Claude Shannon. Kelly observó que determinadas ideas utilizadas para estudiar la transmisión de información podían relacionarse también con situaciones en las que una persona debía distribuir su capital entre oportunidades con distintas probabilidades.
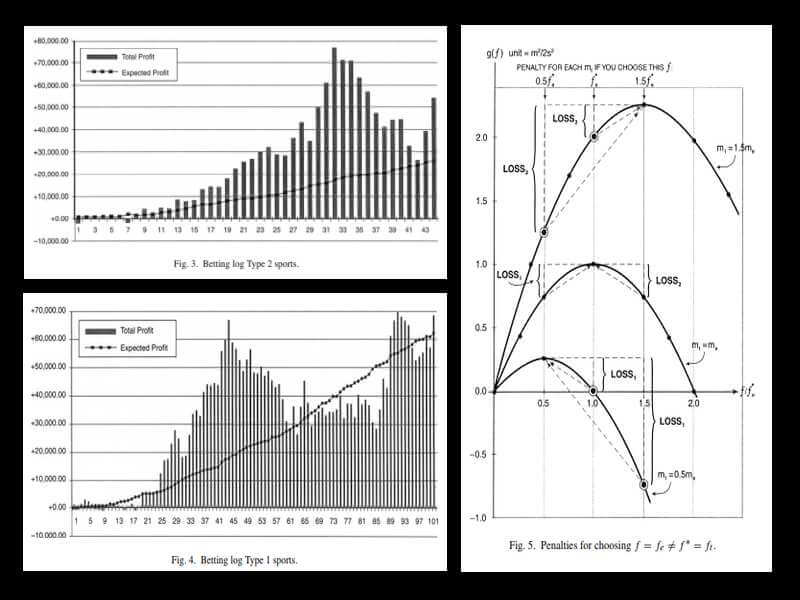
De ahí surgió un principio especialmente interesante: si conocemos correctamente nuestra ventaja, existe una proporción del capital que permite maximizar el crecimiento geométrico del bankroll a largo plazo.
Años después, el matemático Edward O. Thorp aplicó el criterio de Kelly a sus sistemas de blackjack. Thorp había desarrollado métodos de conteo de cartas que permitían detectar situaciones en las que el jugador tenía ventaja sobre el casino, pero todavía quedaba una pregunta fundamental: ¿cuánto dinero debía apostar cuando aparecía esa ventaja?
Ahí es donde Kelly resultaba especialmente útil.
Thorp utilizó posteriormente principios similares en otros juegos y también en los mercados financieros. El criterio terminó siendo conocido tanto entre jugadores profesionales como entre algunos gestores cuantitativos de inversiones.
La historia de Kelly, Shannon y Thorp aparece desarrollada de forma muy amena en el libro Fortune’s Formula de William Poundstone.
¿Qué es exactamente el criterio de Kelly?
El criterio de Kelly es un sistema de gestión del capital.
Su objetivo es determinar qué fracción de nuestro bankroll debemos arriesgar en una apuesta cuando consideramos que existe una expectativa matemática positiva.
La idea básica puede resumirse así:
- cuanto mayor sea nuestra ventaja sobre la cuota, mayor será el porcentaje recomendado;
- cuanto menor sea esa ventaja, menor será la apuesta;
- si no existe ventaja matemática, Kelly nos indica que no debemos apostar.
Esto último es probablemente una de las enseñanzas más importantes del sistema.
Kelly no obliga a apostar en todos los partidos. De hecho, en muchas ocasiones el resultado de la fórmula será cero o negativo, lo que significa simplemente:
no hay apuesta.
El concepto fundamental: el value
Para utilizar correctamente Kelly primero tenemos que entender el concepto de value o valor esperado.
Una cuota decimal puede convertirse de forma sencilla en una probabilidad implícita:
Probabilidad implícita = 1 / cuota
Por ejemplo, una cuota de 2.00 representa aproximadamente:
1 / 2.00 = 0,50 = 50 %
Una cuota de 2.50 equivale a:
1 / 2.50 = 0,40 = 40 %
Y una cuota de 4.00:
1 / 4.00 = 0,25 = 25 %
Ahora imaginemos que una casa ofrece una cuota de 2.50 por un equipo.
La cuota implica una probabilidad del 40 %.
Pero nuestro análisis estadístico estima que ese equipo tiene un 46 % de posibilidades de ganar.
Ahí existe, según nuestra estimación, una diferencia favorable:
Probabilidad estimada: 46 %
Probabilidad implícita de la cuota: 40 %
Esa diferencia es lo que normalmente denominamos value.
El problema fundamental de las apuestas deportivas está precisamente aquí: Kelly solo funciona tan bien como nuestra estimación de probabilidades.
Si creemos que un equipo tiene un 55 % de posibilidades de ganar cuando su probabilidad real es del 40 %, la fórmula realizará perfectamente sus cálculos, pero estará trabajando con una premisa equivocada.
Por eso Kelly no sustituye al análisis estadístico. Lo complementa.
Fórmula del criterio de Kelly
Para cuotas decimales podemos utilizar directamente la siguiente fórmula:
Stake (% del bankroll) = [(Cuota × Probabilidad estimada) – 1] / (Cuota – 1) × 100
También suele encontrarse expresada como:
f = (bp – q) / b
donde:
- f es la fracción del bankroll que debemos apostar;
- b es el beneficio neto por unidad apostada, es decir, cuota – 1;
- p es nuestra probabilidad estimada de ganar;
- q es la probabilidad de perder, es decir, 1 – p.
Las dos expresiones son matemáticamente equivalentes.
Ejemplo práctico: Real Madrid – Barcelona
Supongamos que después de analizar un partido estimamos estas probabilidades:
- Victoria del Real Madrid: 40 %
- Empate: 30 %
- Victoria del Barcelona: 30 %
Y las casas de apuestas ofrecen:
- Real Madrid: 2.60
- Empate: 3.25
- Barcelona: 2.65
Empezamos comprobando si existe valor en la victoria del Real Madrid.
La cuota justa según nuestra estimación sería:
1 / 0,40 = 2.50
La casa está ofreciendo 2.60.
Por tanto:
2.60 > 2.50
Según nuestra estimación sí existe valor.
También podemos verlo de otra manera.
La probabilidad implícita de una cuota 2.60 es:
1 / 2.60 = 38,46 %
Nosotros estimamos un 40 %.
Por tanto, nuestra probabilidad estimada está por encima de la que representa la cuota.
Aplicamos Kelly:
Stake = [(2.60 × 0,40) – 1] / (2.60 – 1) × 100
Primero:
2.60 × 0,40 = 1,04
Después:
1,04 – 1 = 0,04
Y:
2.60 – 1 = 1,60
Por último:
0,04 / 1,60 = 0,025
Por tanto:
Stake Kelly = 2,5 % del bankroll
Si nuestro bankroll fuese de 1.000 euros, Kelly recomendaría:
1.000 × 0,025 = 25 euros
Es importante observar que no estamos apostando un 2,5 % simplemente porque creemos que el Real Madrid va a ganar. Apostamos ese porcentaje porque existe una determinada combinación entre probabilidad estimada y cuota disponible.
¿Qué ocurre si no existe value?
Supongamos ahora que la misma victoria del Real Madrid estuviera a cuota 2.30.
Nuestra probabilidad sigue siendo del 40 %.
Aplicamos la fórmula:
[(2.30 × 0,40) – 1] / (2.30 – 1)
Tenemos:
0,92 – 1 = -0,08
El resultado de Kelly sería negativo.
Esto no significa que debamos apostar una cantidad negativa. Significa simplemente:
no deberíamos realizar esa apuesta.
Según nuestras probabilidades, la cuota 2.30 no compensa el riesgo asumido.
Esta es una de las propiedades más útiles del criterio: no solamente determina cuánto apostar, sino que también nos ayuda a detectar cuándo no existe suficiente ventaja para apostar.
Kelly no mide la probabilidad de ganar
Es fácil cometer un error conceptual y pensar que cuanto más probable sea un resultado, más dinero recomienda apostar Kelly.
No necesariamente.
Imaginemos un favorito con una probabilidad estimada del 80 %. Si la casa paga solamente 1.15, probablemente no exista valor.
En cambio, un resultado con solo un 30 % de probabilidad podría resultar interesante si la cuota ofrecida fuese suficientemente alta.
Kelly trabaja con la relación entre:
probabilidad estimada + cuota ofrecida
y no únicamente con la probabilidad de acertar.
Por eso una apuesta puede ser buena aunque pierda con frecuencia.
Si estimamos correctamente las probabilidades y la cuota ofrecida es suficientemente superior a la cuota justa, puede existir expectativa positiva aunque el resultado elegido tenga menos de un 50 % de posibilidades de producirse.
El gran problema de Kelly: estimar bien las probabilidades
Sobre el papel el criterio de Kelly es matemáticamente elegante. En la práctica existe una dificultad enorme:
¿cómo sabemos que nuestra probabilidad es correcta?
Una casa de apuestas dispone de modelos estadísticos, información de mercado y millones de apuestas que ayudan a ajustar continuamente sus cuotas.
Nuestra estimación del 40 % no es una verdad matemática. Es una estimación.
Y pequeñas diferencias pueden cambiar considerablemente el stake recomendado.
Por ejemplo, para una cuota 2.60:
- con una probabilidad estimada del 38 % no existe prácticamente ventaja;
- con un 40 %, Kelly recomienda aproximadamente un 2,5 %;
- con un 42 %, la cantidad recomendada aumenta considerablemente.
Esto hace que el criterio sea muy sensible al error de estimación.
Si sobreestimamos continuamente nuestras probabilidades, Kelly también sobreestimará el tamaño adecuado de nuestras apuestas.
Kelly completo y Kelly fraccionado
Por esta razón muchos apostadores no utilizan el denominado Full Kelly o Kelly completo.
En su lugar utilizan una fracción del resultado:
- 1/2 Kelly: apostar el 50 % de lo que recomienda la fórmula.
- 1/4 Kelly: apostar el 25 %.
- 1/8 Kelly: apostar el 12,5 %.
Si Kelly recomienda un stake del 4 % del bankroll:
- Full Kelly: 4 %
- 1/2 Kelly: 2 %
- 1/4 Kelly: 1 %
¿Por qué reducirlo?
Porque nuestras estimaciones de probabilidad nunca son perfectas.
Kelly completo está diseñado para maximizar el crecimiento a largo plazo cuando conocemos correctamente nuestra ventaja. Pero también puede producir oscilaciones importantes del bankroll. Las variantes fraccionadas sacrifican parte del crecimiento teórico a cambio de reducir la volatilidad y el riesgo derivado de errores en nuestras estimaciones.
Para apuestas deportivas, donde las probabilidades siempre contienen incertidumbre, utilizar Kelly fraccionado puede resultar mucho más prudente que aplicar automáticamente el porcentaje completo.
Kelly y el tamaño del bankroll
Otra ventaja del sistema es que el tamaño de las apuestas se adapta automáticamente a la evolución de nuestro capital.
Supongamos que comenzamos con:
Bankroll = 1.000 €
y Kelly indica un stake del 2 %.
Apostaremos:
20 €
Si después de una serie de apuestas nuestro bankroll aumenta a 1.200 €:
2 % = 24 €
Si por el contrario cae hasta 800 €:
2 % = 16 €
El importe de las apuestas disminuye durante las malas rachas y aumenta cuando crece nuestro bankroll.
Esta característica ayuda a evitar uno de los errores más habituales entre apostadores: mantener apuestas de la misma cantidad después de haber sufrido una reducción importante del capital disponible.
Kelly frente al stake fijo
Otro sistema habitual consiste en apostar siempre una cantidad fija, por ejemplo el 1 % del bankroll.
Es un método mucho más sencillo y puede ser perfectamente válido.
La diferencia es que Kelly intenta adaptar el stake a la ventaja estimada.
Si tenemos dos apuestas:
Apuesta A
- cuota: 2.00
- probabilidad estimada: 52 %
Apuesta B
- cuota: 2.00
- probabilidad estimada: 60 %
un sistema de stake fijo podría apostar exactamente lo mismo en las dos.
Kelly, en cambio, asignaría un porcentaje considerablemente mayor a la segunda porque nuestra ventaja estimada es superior.
Desde un punto de vista matemático tiene sentido, pero volvemos al mismo problema: necesitamos que nuestras probabilidades sean suficientemente fiables.
¿Conviene usar siempre Kelly?
No. El criterio de Kelly resulta especialmente interesante cuando disponemos de un modelo capaz de estimar probabilidades razonablemente buenas.
Por ejemplo, podemos trabajar con estadísticas históricas, rendimiento como local y visitante, goles esperados, resultados anteriores, cuotas de mercado y otras variables para construir nuestra estimación.
Pero si nuestro razonamiento es simplemente:
«Creo que este equipo tiene aproximadamente un 70 % de posibilidades de ganar»
sin un procedimiento consistente detrás, utilizar Kelly con precisión decimal puede dar una falsa sensación de exactitud.
La fórmula es matemática.
La probabilidad que introducimos en ella normalmente no lo es.
Por eso resulta conveniente combinar Kelly con un buen sistema de estimación de probabilidades y, en muchos casos, utilizar una versión fraccionada.
Errores habituales al utilizar el criterio de Kelly
Uno de los errores más frecuentes es utilizar directamente la probabilidad implícita de la propia cuota.
Si usamos la misma información que proporciona la casa, no estamos aportando ninguna ventaja propia. Para aplicar Kelly necesitamos una probabilidad estimada independiente que podamos comparar con el mercado.
También debemos tener en cuenta el margen de la casa de apuestas. En un mercado 1X2, si convertimos las tres cuotas en probabilidades y las sumamos, normalmente obtendremos más del 100 %. Esa diferencia constituye el margen incorporado en las cuotas.
Otro error consiste en aumentar artificialmente nuestra probabilidad porque nos gusta una apuesta. Si modificamos la probabilidad hasta conseguir que Kelly recomiende apostar, estamos utilizando la fórmula al revés.
Primero debe existir una estimación razonada.
Después se aplica Kelly.
Nunca al contrario.
¿Cuál es la verdadera utilidad del criterio de Kelly?
Probablemente la mayor aportación de Kelly no sea proporcionarnos un porcentaje exacto como 2,37 % o 3,14 %.
Su principal utilidad es obligarnos a pensar en las apuestas utilizando tres conceptos:
probabilidad, cuota y tamaño de apuesta.
Antes de apostar deberíamos poder responder:
- ¿Qué probabilidad creo que tiene realmente este resultado?
- ¿Qué probabilidad representa la cuota que me ofrece la casa?
- ¿Existe suficiente diferencia entre ambas?
- Si existe ventaja, ¿qué proporción de mi bankroll tiene sentido arriesgar?
Ese proceso transforma una decisión del tipo:
«Creo que el Madrid va a ganar»
en una pregunta mucho más útil:
«Creo que el Madrid gana aproximadamente el 40 % de las veces. La cuota 2.60 representa un 38,46 %. ¿Es suficiente esa diferencia para justificar una apuesta y cuánto debería arriesgar?»
Ahí es donde el criterio de Kelly se convierte en una herramienta realmente interesante.
No permite saber quién ganará el próximo partido y tampoco elimina las malas rachas. Lo que proporciona es un marco matemático para relacionar nuestra ventaja estimada con el riesgo que asumimos.
Y, a largo plazo, gestionar correctamente ese riesgo puede ser tan importante como acertar el pronóstico.
Fuentes: http://www.eecs.harvard.edu/cs286r/courses/fall12/papers/Thorpe_KellyCriterion2007.pdf